


Направления деятельности
Направления деятельности
г. Москва, Бригадирский переулок, 14
Пн-Пт: 08:00-20:00
Сб: 08:00-16:00 (дежурный врач)
Согласно Налоговому кодексу РФ каждый трудоустроенный гражданин может ежегодно получать налоговый вычет в размере 13% от суммы, потраченной на медицинские услуги. Для того, чтобы получить вычет, необходимо обратиться в налоговую инспекцию, предоставив необходимые документы. Подать заявление на вычет можно в течение трех лет с момента оплаты лечения. Например, в 2026 году можно подать данные за 2025, 2024 и 2023 гг. В 2027 году можно подать данные за 2026, 2025 и 2024 гг.
Подробнее о социальном вычете по расходам на лечение и приобретение медикаментов можно прочитать на сайте ФНС.
Одним из обязательных документов для получения налогового вычета за лечение является справка об оплате медицинских услуг.
Личная подача заявления в НОМТЦ МГТУ им. Н.Э. Баумана, по адресу Бригадирский переулок, д. 14, 3 этаж, кабинет 300.
Удаленно путем отправки обращения на почту организации. Необходимо скачать БЛАНК ЗАЯВЛЕНИЯ, заполнить его в Word, поставить подпись вручную или подгрузить факсимиле, сохранить в формате PDF и отправить на e-mail: nomtc@bmstu.ru с темой «Справка для налогового вычета».
Справка будет готова в течении 30-ти рабочих дней. Оригинал справки можно получить лично по адресу Бригадирский переулок, д. 14, 3 этаж, кабинет 300 либо на e-mail (по запросу Вам отправят скан документа).
Пример выдаваемой справки
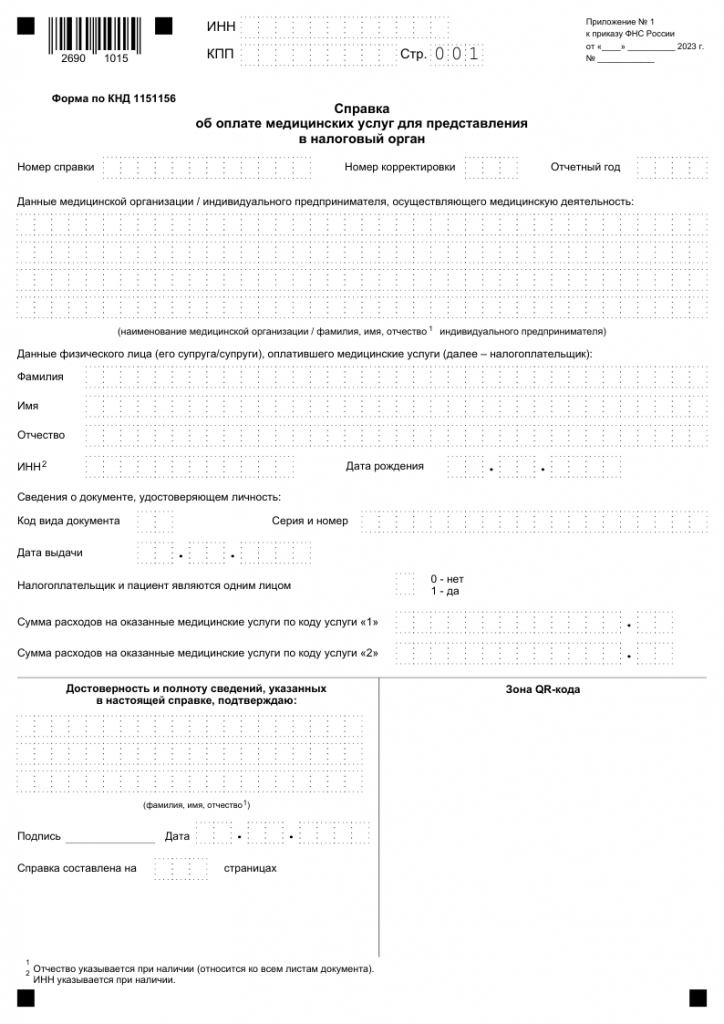
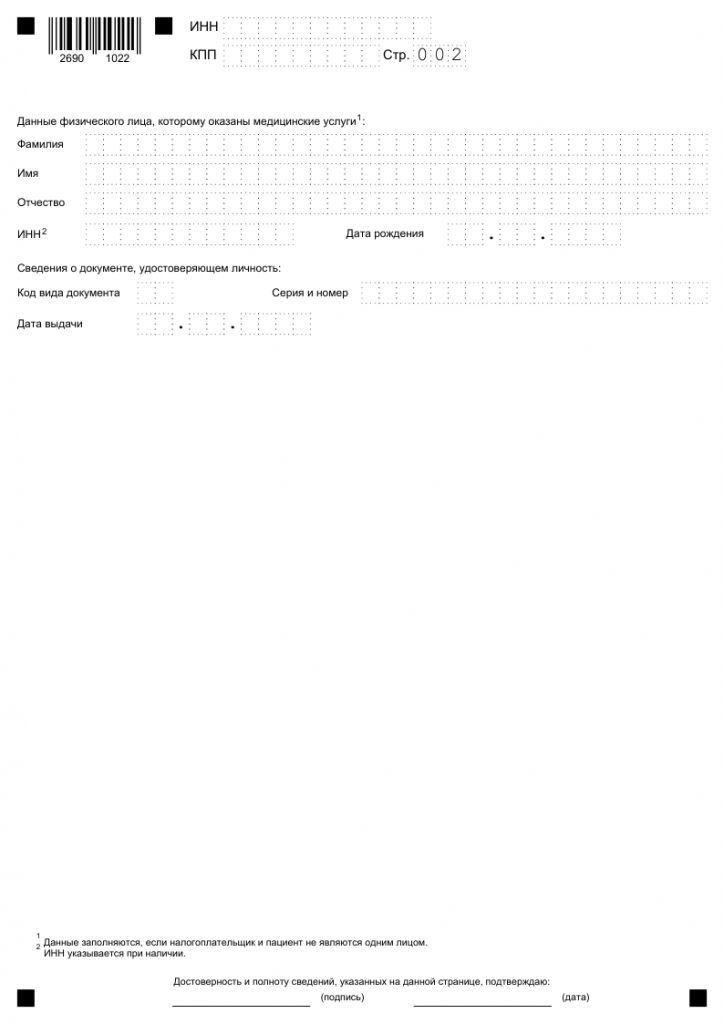
Обратите внимание, что справка оформляется на плательщика. Однако, налоговый вычет в ФНС может оформить супруг/супруга, отец/мать вне зависимости от того, на кого оформлена справка*.
Cправка об оплате медицинских услуг для представления в налоговые органы Российской Федерации оформляется медицинской организацией на основании требований приказа ФНС от 8 ноября 2023 г. N ЕА-7-11/824@ по утвержденной унифицированной форме (бланк строгой отчетности).
Согласно пункту 2 приложения № 2 к приказу, справка выдается после оплаты медицинской услуги и при наличии документов, подтверждающих произведенные расходы, по требованию налогоплательщика, производившего оплату медицинских услуг, оказанных ему лично, его супруге (супругу), его родителям, его детям в возрасте до 18 лет.
Таким образом, если плательщиком выступала пациентка, справка выдается на ее имя.
При этом, в целях получения обоими супругами социального налогового вычета по расходам на оказанную медицинскую услугу (медицинские услуги) в заполняемой Справке указывается согласованная супругами сумма расходов конкретного супруга, обратившегося за выдачей Справки. Заполнение Справок в отношении одних и тех же понесенных расходов на оказанные медицинские услуги одновременно налогоплательщику и его супругу (супруге) не допускается.
При этом, необходимо учитывать, что согласно п. 1 ст. 256 Гражданского кодекса Российской Федерации имущество, нажитое супругами во время брака, является их совместной собственностью, если договором между ними не установлен иной режим этого имущества.
Статьей 34 Семейного кодекса Российской Федерации установлено, что к имуществу, нажитому супругами во время брака (общему имуществу супругов), относятся доходы каждого из супругов от трудовой деятельности, предпринимательской деятельности и результатов интеллектуальной деятельности и другое.
В соответствии с письмом ФНС от 16 февраля 2021 г. N БС-4-11/1916@ в случае, если расходы по оплате медицинских услуг были произведены за счет общей собственности супругов, оба супруга могут считаться участвующими в оплате расходов по лечению. Как указывает ФНС, то, что в справке об оплате медицинских услуг в качестве плательщика указывается один из супругов, не изменяет того обстоятельства, что эти расходы являются общими расходами супругов и, соответственно, оба супруга могут претендовать на получение социального налогового вычета по таким расходам.
По указанию самой ФНС, если расходы являются общими расходами супругов, налогоплательщик (супруг) имеет право на получение социального налогового вычета по расходам на оплату медицинских услуг, оказанных его супруге (либо его детям), независимо от того, на кого из них оформлены соответствующие документы.
 Мы используем cookie файлы.